핵심 요약
- 의료비 세액공제는 총급여의 3%를 초과한 금액부터 적용되고 공제율은 15%가 기본이다[1]
- 공제 한도는 연 700만원이지만 본인·6세 이하·65세 이상·장애인·미숙아·난임시술비는 한도가 없다[1]
- 의료비를 가족 중 누구 앞으로 몰아줄지는 카드 명의가 아니라 기본공제대상자 등록 여부로 정해진다[3]
총급여 4,000만원이면 120만원, 8,000만원이면 240만원부터 공제 대상이다
의료비 세액공제의 출발점은 연봉이 아니라 총급여다. 총급여액은 한 해 동안 받은 근로소득에서 비과세소득을 뺀 금액이라서 식대나 차량유지비 같은 비과세 항목이 있는 근로자는 총급여가 연봉표 숫자보다 작아진다[5].
공제 대상 금액을 구하는 공식은 단순하다. 총급여액의 3%를 초과하는 지출액이 공제 대상이다[1]. 총급여 구간별로 3% 기준액을 계산하면 다음과 같다.
| 총급여 | 3% 기준액 |
|---|---|
| 4,000만원 | 120만원 |
| 5,000만원 | 150만원 |
| 6,000만원 | 180만원 |
| 7,000만원 | 210만원 |
| 8,000만원 | 240만원 |
총급여 4,000만원인 근로자가 한 해 의료비로 300만원을 썼다면 3% 기준액 120만원을 넘는 180만원이 공제 대상 금액이다. 여기에 기본 공제율 15%를 곱하면 실제로 줄어드는 세액은 27만원이다[3].
공제율 15%가 기본이고 본인·65세 이상·장애인·난임·미숙아는 700만원 한도가 없다
의료비 세액공제율은 지출액의 15%가 원칙이다[3]. 미숙아·선천성이상아를 위한 의료비는 20%, 난임시술비는 30%를 공제한다[3].
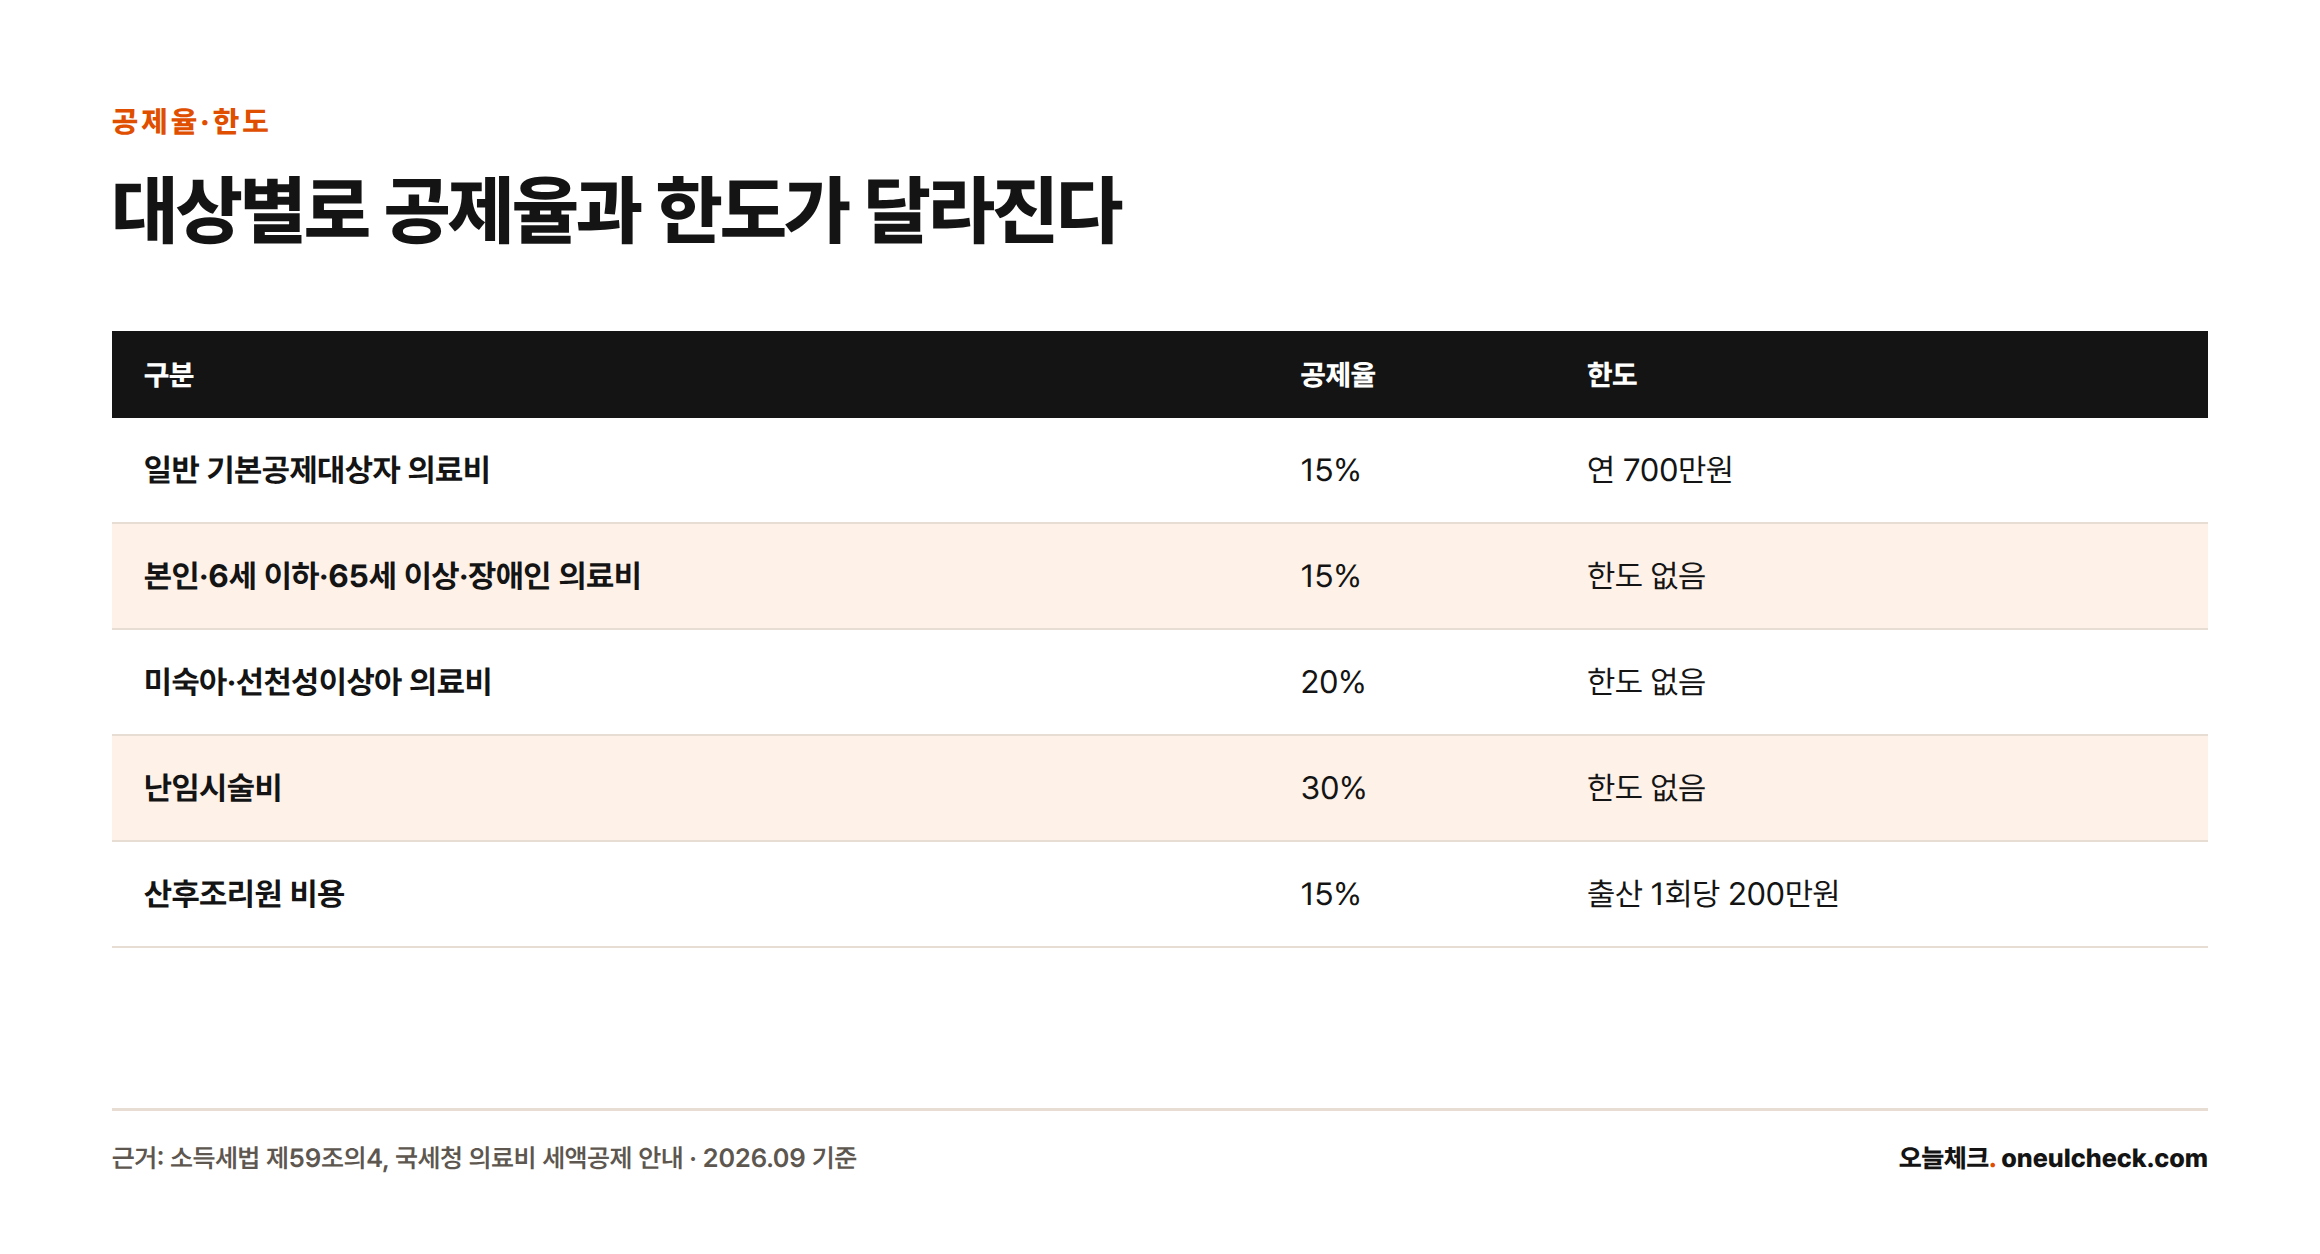
일반 의료비는 연 700만원까지만 공제 대상으로 인정한다[1]. 본인·6세 이하 자녀·65세 이상 부모님·장애인 의료비, 미숙아·선천성이상아 의료비, 난임시술비는 이 한도를 적용받지 않는다[1].
| 구분 | 공제율 | 한도 |
|---|---|---|
| 일반 기본공제대상자 의료비 | 15% | 연 700만원 |
| 본인·6세 이하·65세 이상·장애인 의료비 | 15% | 한도 없음 |
| 미숙아·선천성이상아 의료비 | 20% | 한도 없음 |
| 난임시술비 | 30% | 한도 없음 |
| 산후조리원 비용 | 15% | 출산 1회당 200만원 |
산후조리원 비용은 출산 1회당 200만원까지 인정한다[1]. 2019년부터 총급여 7천만원 이하 근로자에게만 적용됐는데 2024년 1월 1일 지출분부터는 총급여 요건이 삭제됐다[2].
‘한도가 없다’는 말을 ‘3% 기준액과 무관하게 전액 공제된다’는 뜻으로 오해하기 쉽다. 국세청은 한도금액 없이 공제할 수는 있으나 총급여액의 3%를 차감하는 계산구조 때문에 전액 공제되지 않을 수도 있다고 안내한다[2]. 총급여 4,000만원인 근로자의 3% 기준액은 120만원인데 본인 의료비로 50만원만 썼다면 70만원이 기준액에 못 미친다. 65세 이상 아버지 의료비로 300만원을 추가 지출했다면 이 미달액 70만원을 뺀 230만원만 공제 대상 금액으로 잡힌다[2].
나이·소득 요건이 없다는 말은 ‘내 기본공제대상자’라는 전제 위에서만 성립한다
소득세법은 의료비 세액공제를 기본공제대상자에게 지급한 금액에 적용하되 그 기본공제대상자는 나이 및 소득의 제한을 받지 아니한다고 정한다[3]. 부양가족 공제를 받으려면 보통 소득금액 100만원 이하, 부모는 60세 이상 같은 요건을 채워야 하지만 의료비만큼은 이 요건이 면제된다는 뜻이다.
같이 사는 부모님의 소득금액이 100만원을 넘거나 60세 미만이라 기본공제를 받지 못하더라도 근로자가 부모님 의료비를 지출하였다면 의료비 공제가 가능하다[2]. 따로 살아도 실제로 생계를 같이 한다면 나이·소득요건을 충족하지 않아도 공제받을 수 있다[2].
형제자매도 같은 원리다. 취학이나 질병 요양, 근무 형편으로 일시적으로 떨어져 사는 경우에도 생계를 같이 하는 것으로 보아 공제를 인정한다[2].
의료비 몰아주기는 카드 몰아주기가 아니라 기본공제대상자 등록 문제다
신용카드 소득공제 몰아주기는 카드 명의를 누구 앞으로 쓰느냐가 관건이지만 의료비 세액공제는 다르게 움직인다. 법 조문은 기본공제대상자를 위해 대통령령으로 정하는 의료비를 지급한 경우에 공제를 적용한다고 규정한다[3]. 실제로 비용을 낸 근로자와 그 사람의 기본공제대상자로 등록된 대상이 일치해야 한다는 뜻이다.
맞벌이 부부의 배우자 의료비가 대표적이다. 배우자를 위해 의료비를 지출했다면 진료받은 배우자가 아니라 근로자 본인이 의료비 세액공제를 받는다[2]
자녀 의료비는 기본공제를 받는 쪽이 지출했을 때만 공제된다. 남편이 자녀를 기본공제로 올려두고 아내가 병원비를 결제했다면 지출한 자가 의료비 세액공제를 받는다는 원칙에 어긋나 둘 다 공제받지 못한다[2]. 부모님 의료비도 마찬가지라서 형이 부모님을 기본공제대상자로 올려뒀는데 동생이 병원비를 냈다면 형은 지출 사실이 없어서, 동생은 부모님이 자신의 기본공제대상자가 아니라서 둘 다 공제받지 못한다.
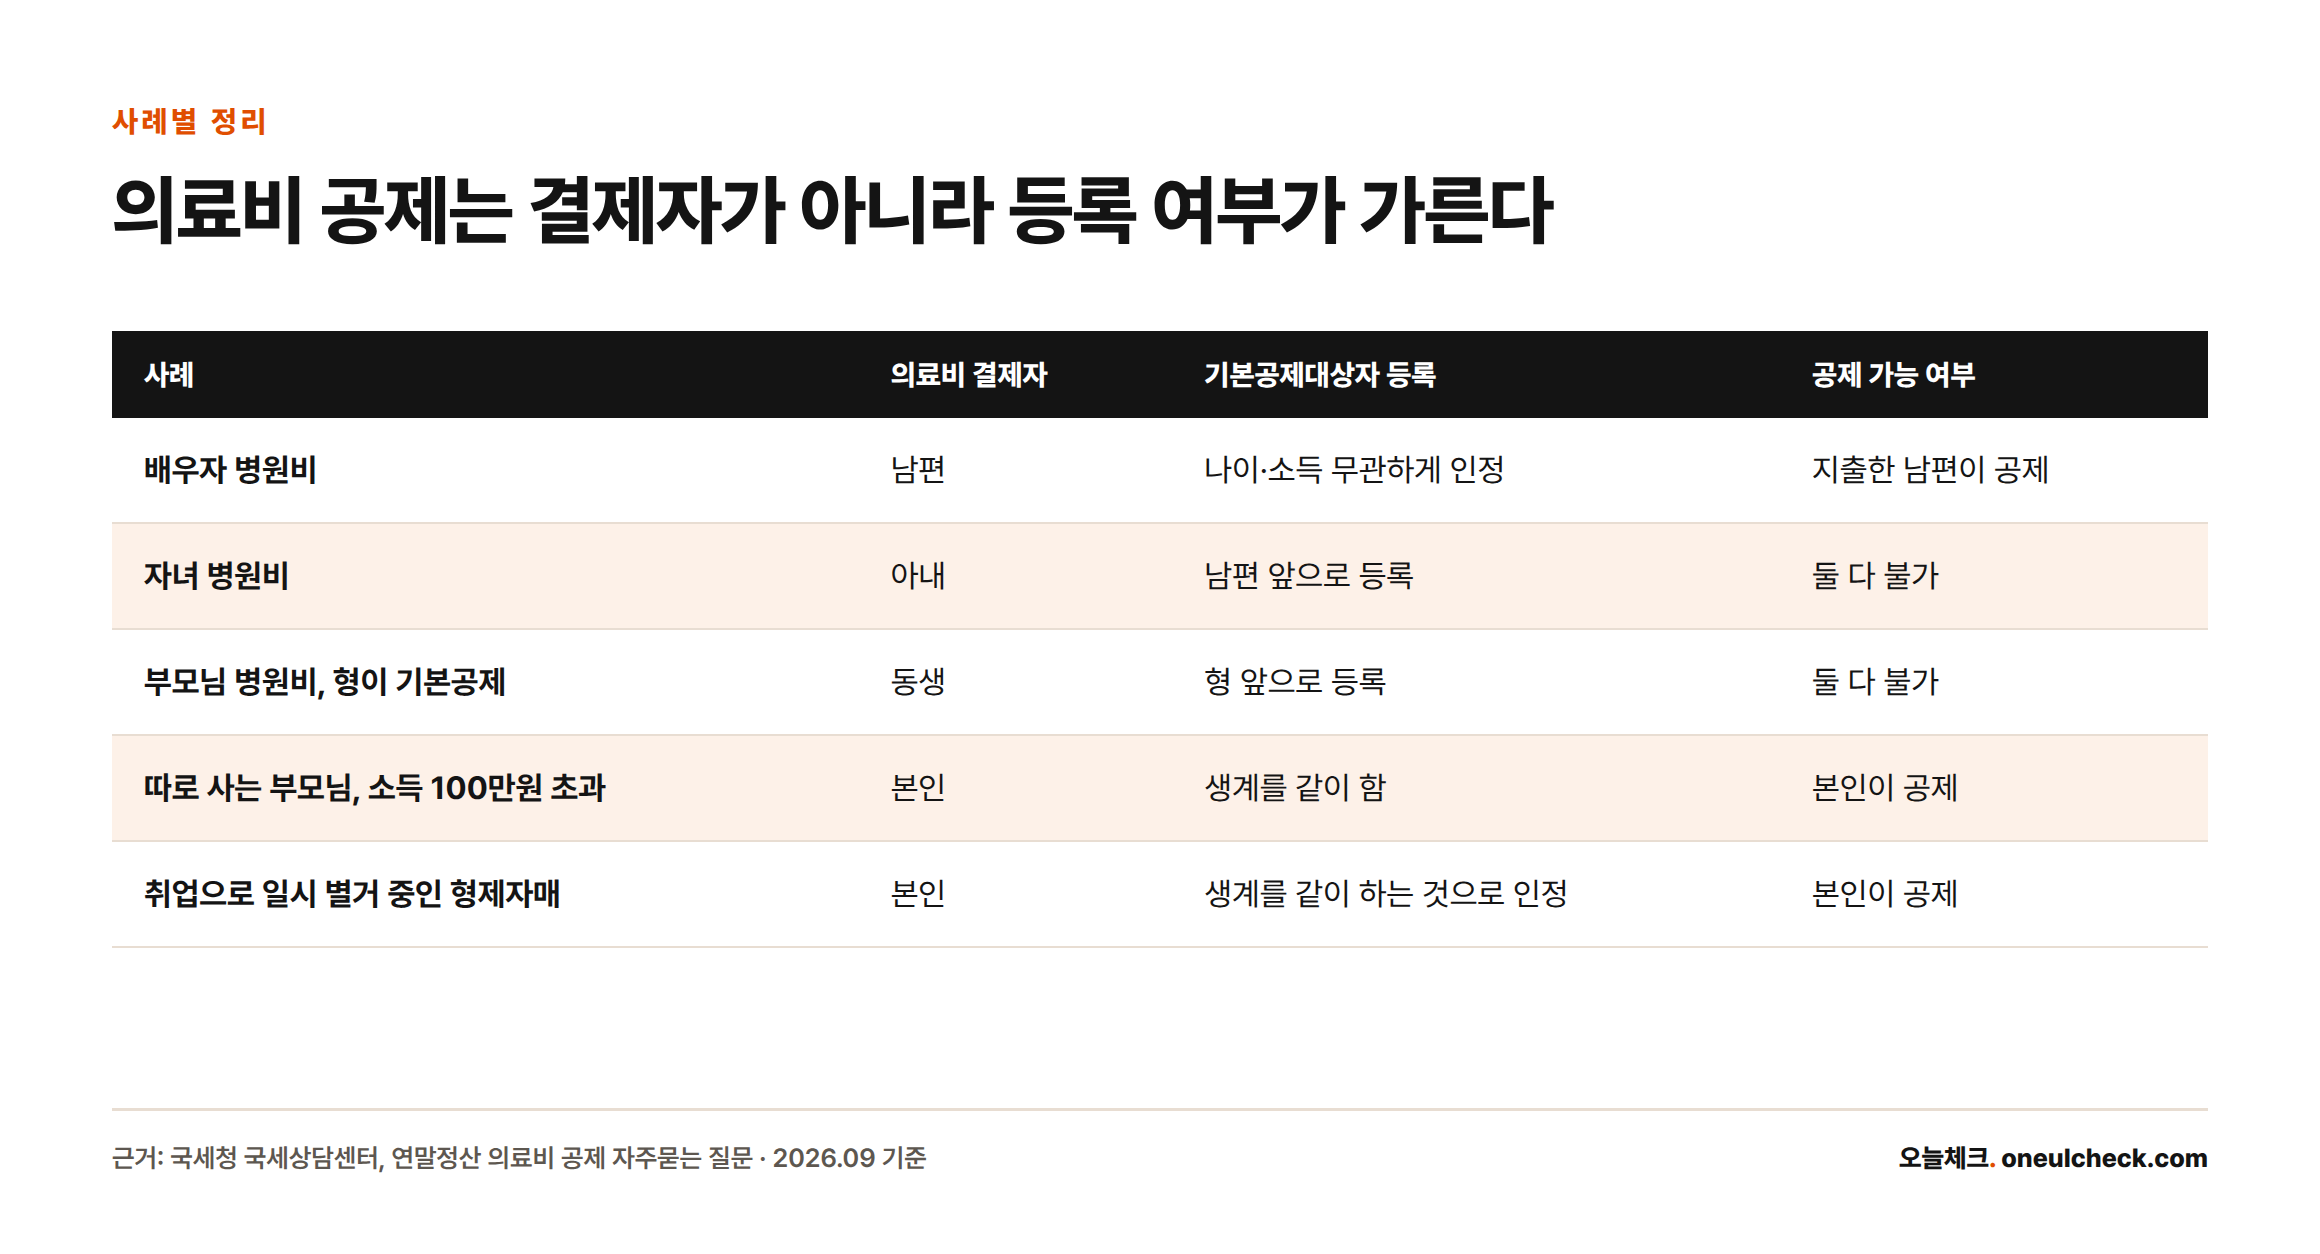
맞벌이 부부·형제자매 사례를 결제자와 기본공제대상자 기준으로 정리하면 이렇다
| 사례 | 의료비 결제자 | 기본공제대상자 등록 | 공제 가능 여부 |
|---|---|---|---|
| 배우자 병원비 | 남편 | 나이·소득 무관하게 인정 | 지출한 남편이 공제 |
| 자녀 병원비 | 아내 | 남편 앞으로 등록 | 둘 다 불가 |
| 부모님 병원비, 형이 기본공제 | 동생 | 형 앞으로 등록 | 둘 다 불가 |
| 따로 사는 부모님, 소득 100만원 초과 | 본인 | 생계를 같이 함 | 본인이 공제 |
| 취업으로 일시 별거 중인 형제자매 | 본인 | 생계를 같이 하는 것으로 인정 | 본인이 공제 |
형제자매가 부모님 병원비를 나눠 냈다면 자신이 직접 결제한 금액만 각자 공제받는다. 부친을 위해 지출한 의료비만 공제대상이라서 기본공제를 받지 않는 형제가 낸 금액은 대상에서 빠진다[2].
확인된 사실과 아직 모르는 것
총급여 3% 계산식과 15%·20%·30% 공제율 구조, 700만원 한도와 한도 없는 예외 대상, 부모·형제자매 의료비의 나이·소득 요건 면제, 산후조리원 200만원 한도는 법령과 국세청 상담 사례로 확인된다[1].
의료비 카드 결제자와 세액공제 신청자의 명의가 반드시 일치해야 하는지에 대한 별도 조문은 상담 사례에 없고 실제 지출 사실과 기본공제대상자 등록 여부만 명시돼 있다[3]. 카드 명의 자체를 문제 삼는 규정인지는 별도 확인이 필요하다.
실손보험금을 의료비 지출 연도와 다른 해에 받으면 보험금을 수령한 연도의 종합소득세 확정신고 기한까지 수정신고할 때 가산세가 면제된다[2]. 이 기한을 넘기면 어떤 가산세율이 적용되는지는 상담 사례에 나와 있지 않다.
자주 묻는 질문
카드 결제자와 세액공제 받는 사람이 달라도 되나요?
법 조문은 기본공제대상자를 위해 의료비를 지급한 경우에 공제를 적용한다고 규정한다[3]. 실제로 비용을 부담한 근로소득자가 자신의 기본공제대상자를 위해 지출했는지가 핵심이며 배우자 의료비는 진료받은 배우자가 아니라 지출한 근로자 본인이 공제를 받는다[2].
실손보험금으로 돌려받은 의료비도 공제되나요?
실손의료보험금 수령액은 해당연도 의료비에서 차감한다[2]. 지출 연도와 수령 연도가 다르면 수령한 연도의 확정신고 기한까지 수정신고해 가산세를 면제받을 수 있다[2].
형제자매가 부모님 병원비를 나눠 냈으면 어떻게 되나요?
부모님을 기본공제대상자로 등록한 자녀가 직접 지출한 금액만 공제 대상이 된다[2]. 다른 형제가 나눠 낸 금액은 그 형제의 기본공제대상자가 아니므로 공제받지 못한다.
홈택스 연말정산 간소화 서비스에서 실제 지출액을 조회해 신청한다
의료비 지출 내역은 연말정산간소화 서비스에서 의료비 항목으로 조회할 수 있다[2]. 신용카드나 현금영수증으로 결제한 의료비도 세액공제와 소득공제를 중복 적용할 수 있다[2].
간소화 서비스는 매년 1월 중순에 열리고 개통 초반에는 접속자가 몰린다. 연말정산 간소화 서비스 개통일이 1월 15일에 몰리는 이유를 미리 알아두면 접속 지연을 줄일 수 있다. 2026년 1월에는 15일(목)부터 20일(화)까지 이용자가 몰렸고 국세청은 21일 이후 접속하면 기다리지 않고 이용할 수 있다고 안내했다[4].