핵심 요약
- 고향사랑기부금은 조세특례제한법 제58조, 일반·특례기부금은 소득세법 제59조의4가 각각 규율해 두 한도가 서로 줄어들지 않고 따로 계산된 뒤 합산된다.
- 고향사랑기부금 상한은 2025년 1월 1일부터 1인당 연 500만원에서 2,000만원으로 올랐다.
- 고향사랑기부금은 10만원까지 전액, 10만원 초과 20만원 이하 44%, 20만원 초과분은 16.5%(특별재난지역 33%) 구간별로 공제된다.
기부금 네 종류의 공제율을 표로 맞대면 이렇게 갈린다
연말정산이나 종합소득세 신고에서 마주치는 기부금은 특례기부금, 일반기부금, 정치자금기부금, 고향사랑기부금 네 갈래로 나뉜다. 이름은 비슷해 보여도 공제율 구간과 상한이 서로 다르고 근거 법조문도 갈린다.
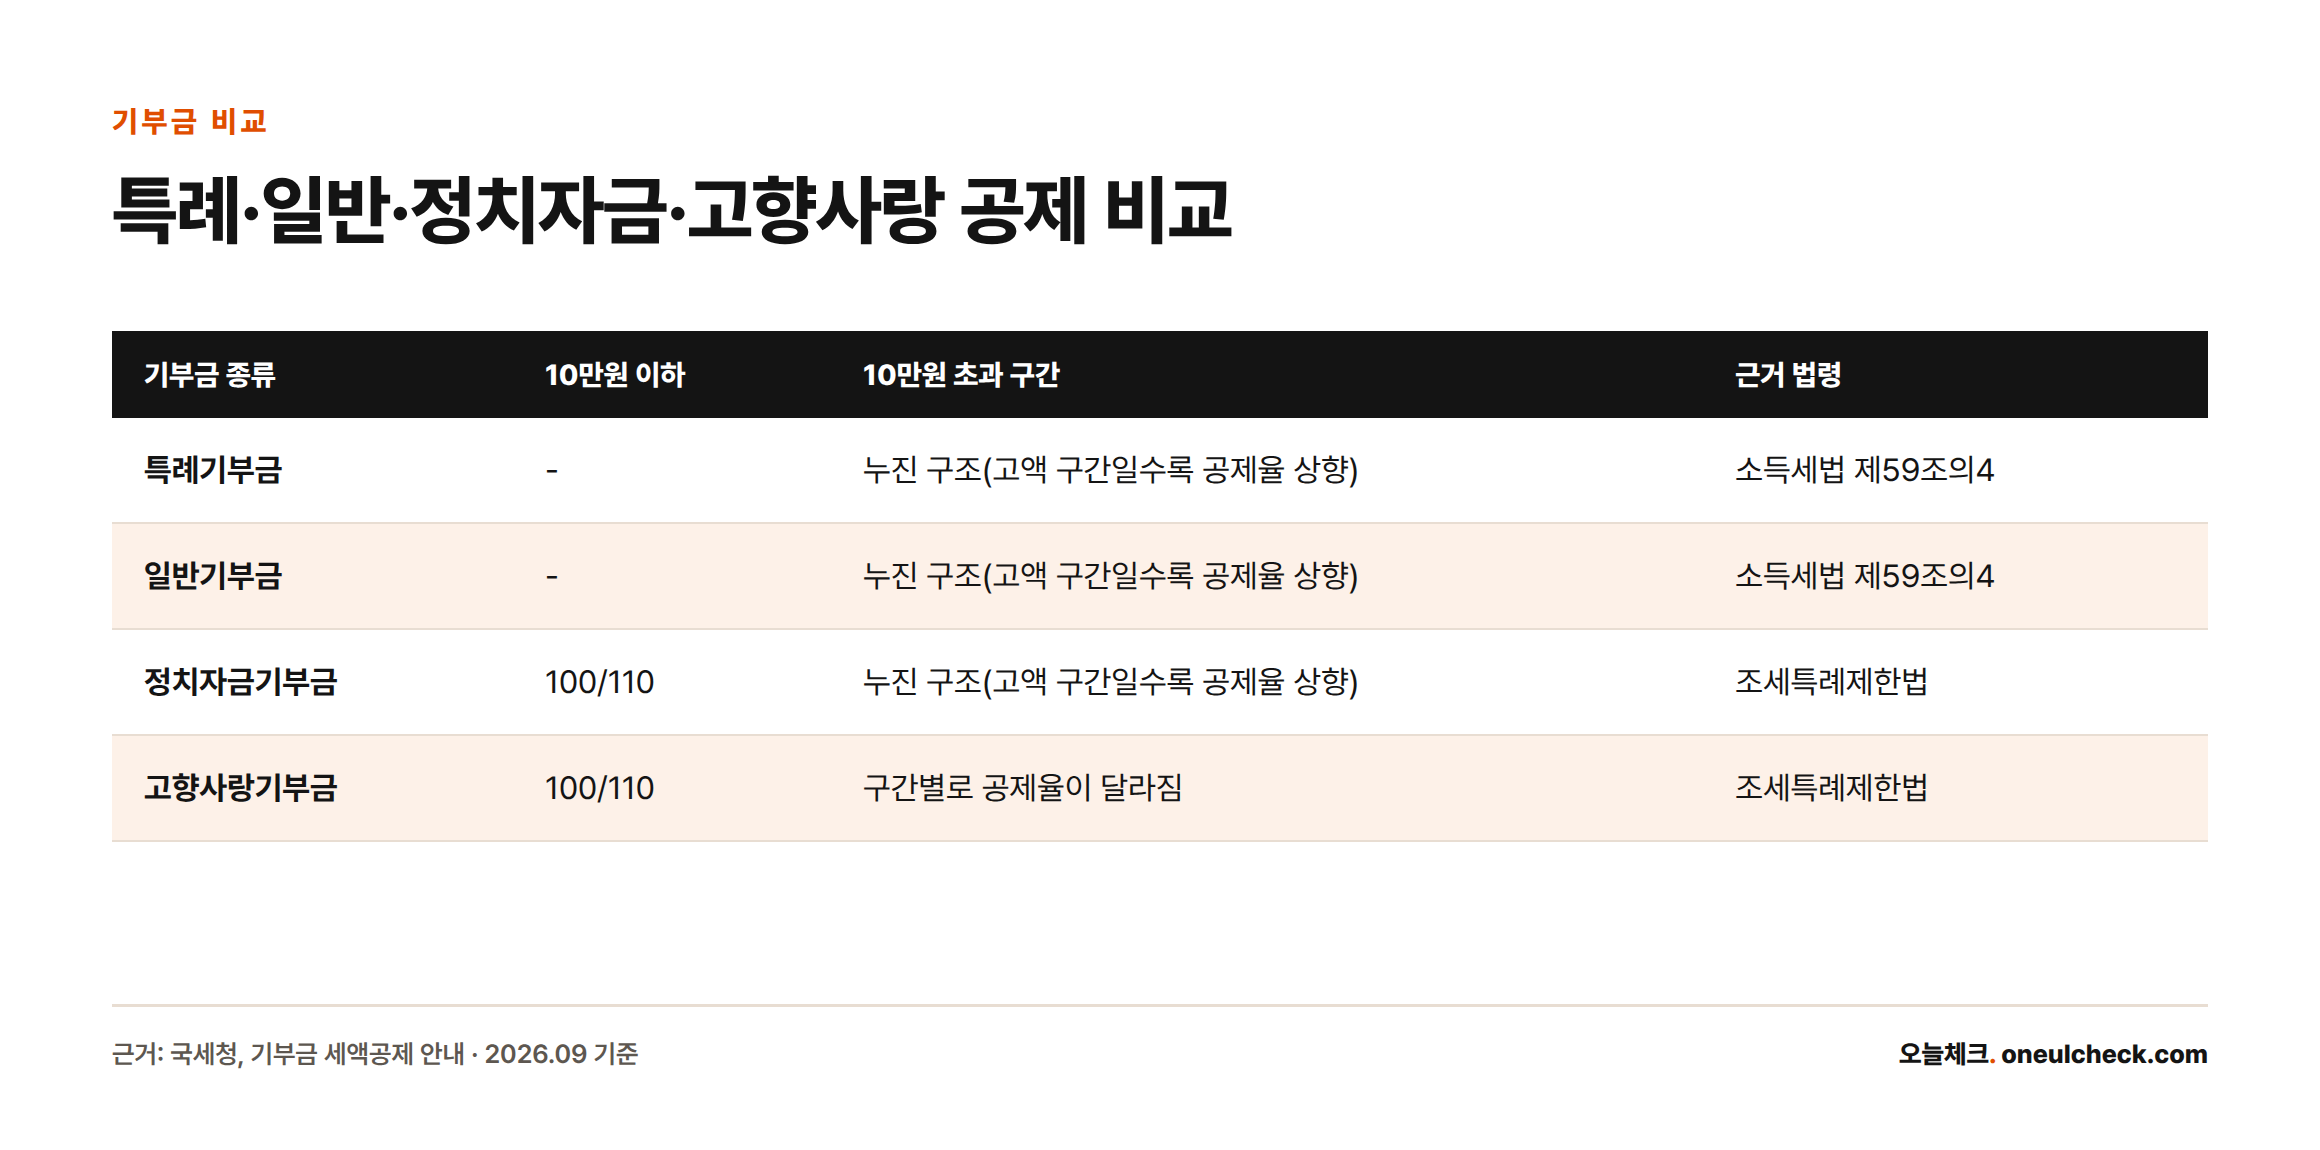
| 기부금 종류 | 10만원 이하 | 10만원 초과 구간 | 근거 법령 |
|---|---|---|---|
| 특례기부금 | – | 누진 구조(고액 구간일수록 공제율 상향) | 소득세법 제59조의4 |
| 일반기부금 | – | 누진 구조(고액 구간일수록 공제율 상향) | 소득세법 제59조의4 |
| 정치자금기부금 | 100/110 | 누진 구조(고액 구간일수록 공제율 상향) | 조세특례제한법 |
| 고향사랑기부금 | 100/110 | 구간별로 공제율이 달라짐(아래 참고) | 조세특례제한법 |
특례기부금과 일반기부금은 같은 15%·30% 구간을 쓰지만 소득세법 제59조의4 안에서 한도 계산식이 갈린다[2]. 정치자금기부금과 고향사랑기부금은 10만원까지 100/110 비율로 사실상 전액을 돌려받는 구조라는 점에서 서로 닮았지만 근거 법률이 다르다[2].
고향사랑기부금은 10만원과 20만원, 두 번 구간이 바뀐다
10만원까지는 100% 공제되고[3] 10만원 초과 20만원 이하는 44%가 공제되며[3] 20만원을 넘는 금액(2,000만원 이하)은 16.5%가 공제된다[3]. 특별재난지역 지방자치단체에 낸 경우 20만원 초과분 공제율이 33%로 올라간다[3].
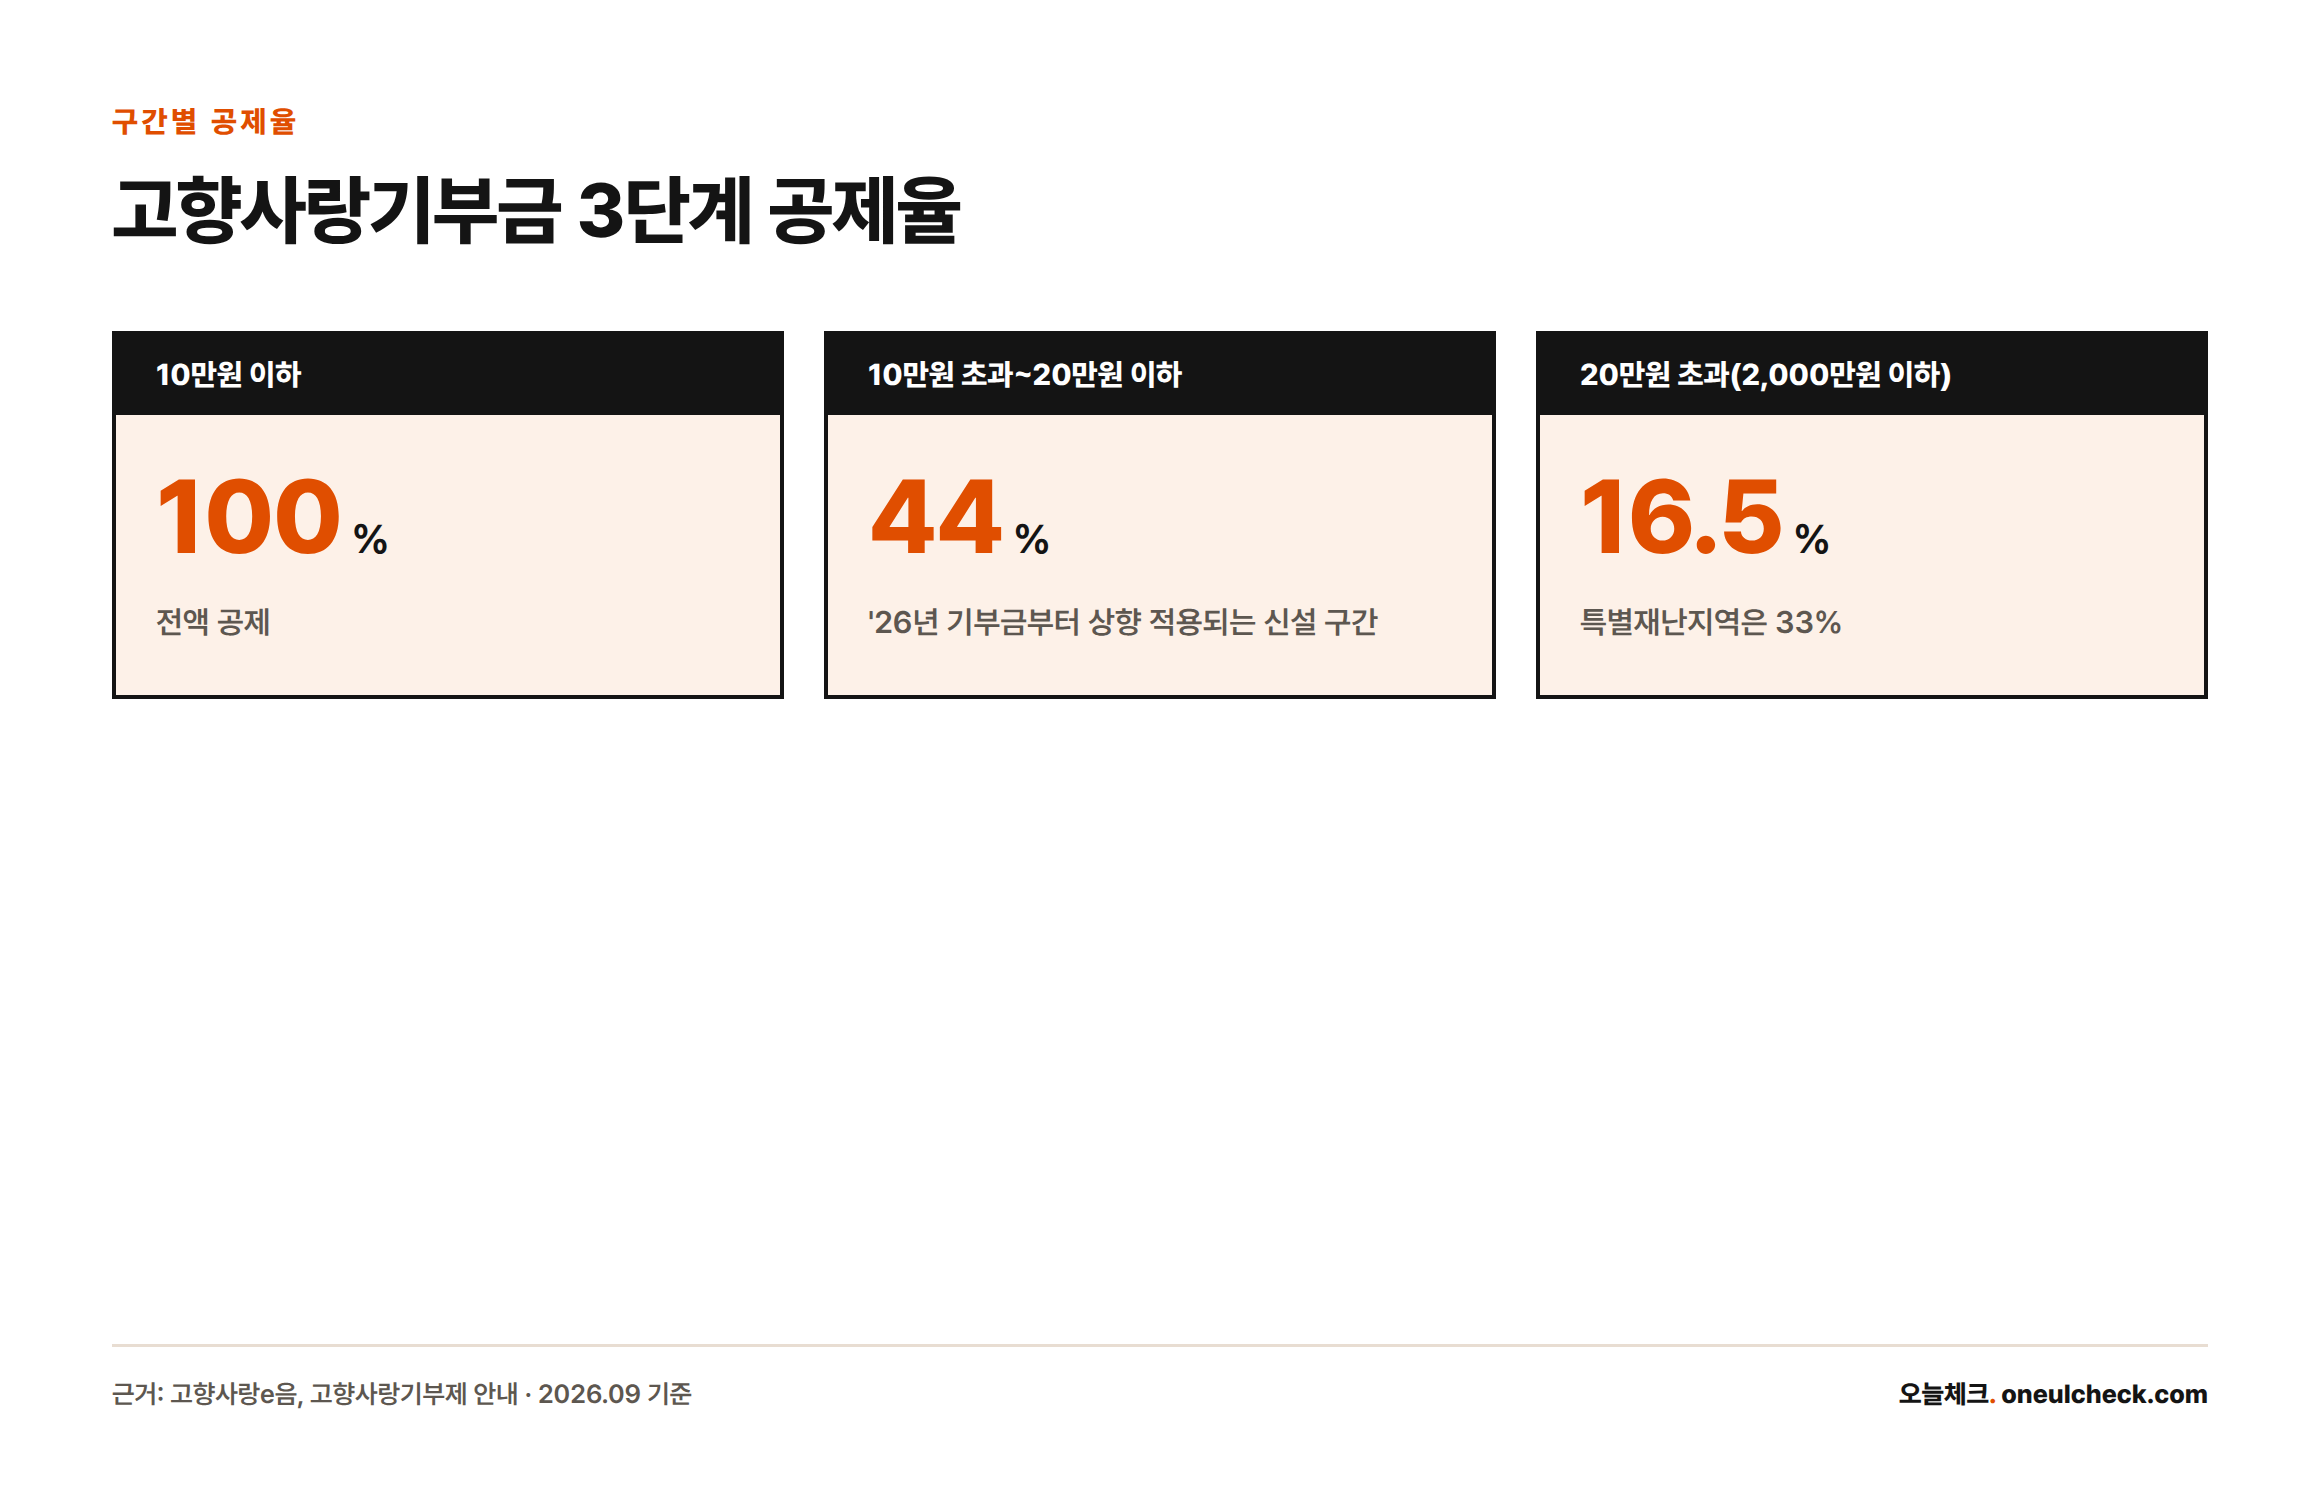
100만원을 일반 지방자치단체에 기부하면 10만원(전액)에 4.4만원(10만원의 44%), 80만원의 16.5%인 13.2만원을 더해 27.6만원이 공제된다[1]. 같은 금액을 특별재난지역 지방자치단체에 냈다면 80만원의 33%인 26.4만원이 더해져 40.8만원까지 늘어난다[1]. 다만 특별재난지역 확대 공제율은 선포일로부터 3개월 이내 기부에만 적용되고 2025년 과세기간 기부분부터 적용된다[1].
국세청 홈택스 안내 페이지는 고향사랑기부금 10만원 초과분을 15%(특별재난지역 30%)로 표시해[2] 고향사랑e음·행정안전부가 안내하는 16.5%(특별재난지역 33%)와 숫자가 다르게 보인다. 고향사랑e음은 10만원 초과 20만원 이하 구간 44%가 “’26년 기부금부터 공제율 상향 적용”되는 신설 구간이라고 밝히고 있어[3] 두 수치 차이는 지방소득세 10%를 더했는지 여부와 함께 신설 구간 반영 시점 차이에서 비롯된 것으로 보인다.
따로 계산되는 이유는 조세특례제한법 제58조에 있다
일반기부금과 특례기부금의 세액공제는 소득세법 제59조의4가 정한다[2]. 반면 고향사랑기부금은 「고향사랑 기부금에 관한 법률」이 정한 기부 절차를 바탕으로 조세특례제한법 제58조가 별도의 세액공제 조문을 두고 있다[7]. 두 기부금이 같은 조문 안에서 경쟁하지 않기 때문에 한 쪽 기부액이 늘어나도 다른 쪽 공제 한도가 줄어들지 않는다.
「고향사랑 기부금에 관한 법률」은 2021년 10월 19일 제정돼 2023년 1월 1일 시행됐고[1] 기부 주체는 개인으로 한정되며 법인은 대상이 아니다[1]. 주민등록 주소지가 있는 광역·기초 지방자치단체에는 기부할 수 없다는 제한도 함께 적용된다[1][3].
고향사랑기부금 100만원과 일반기부금 300만원을 함께 냈다면
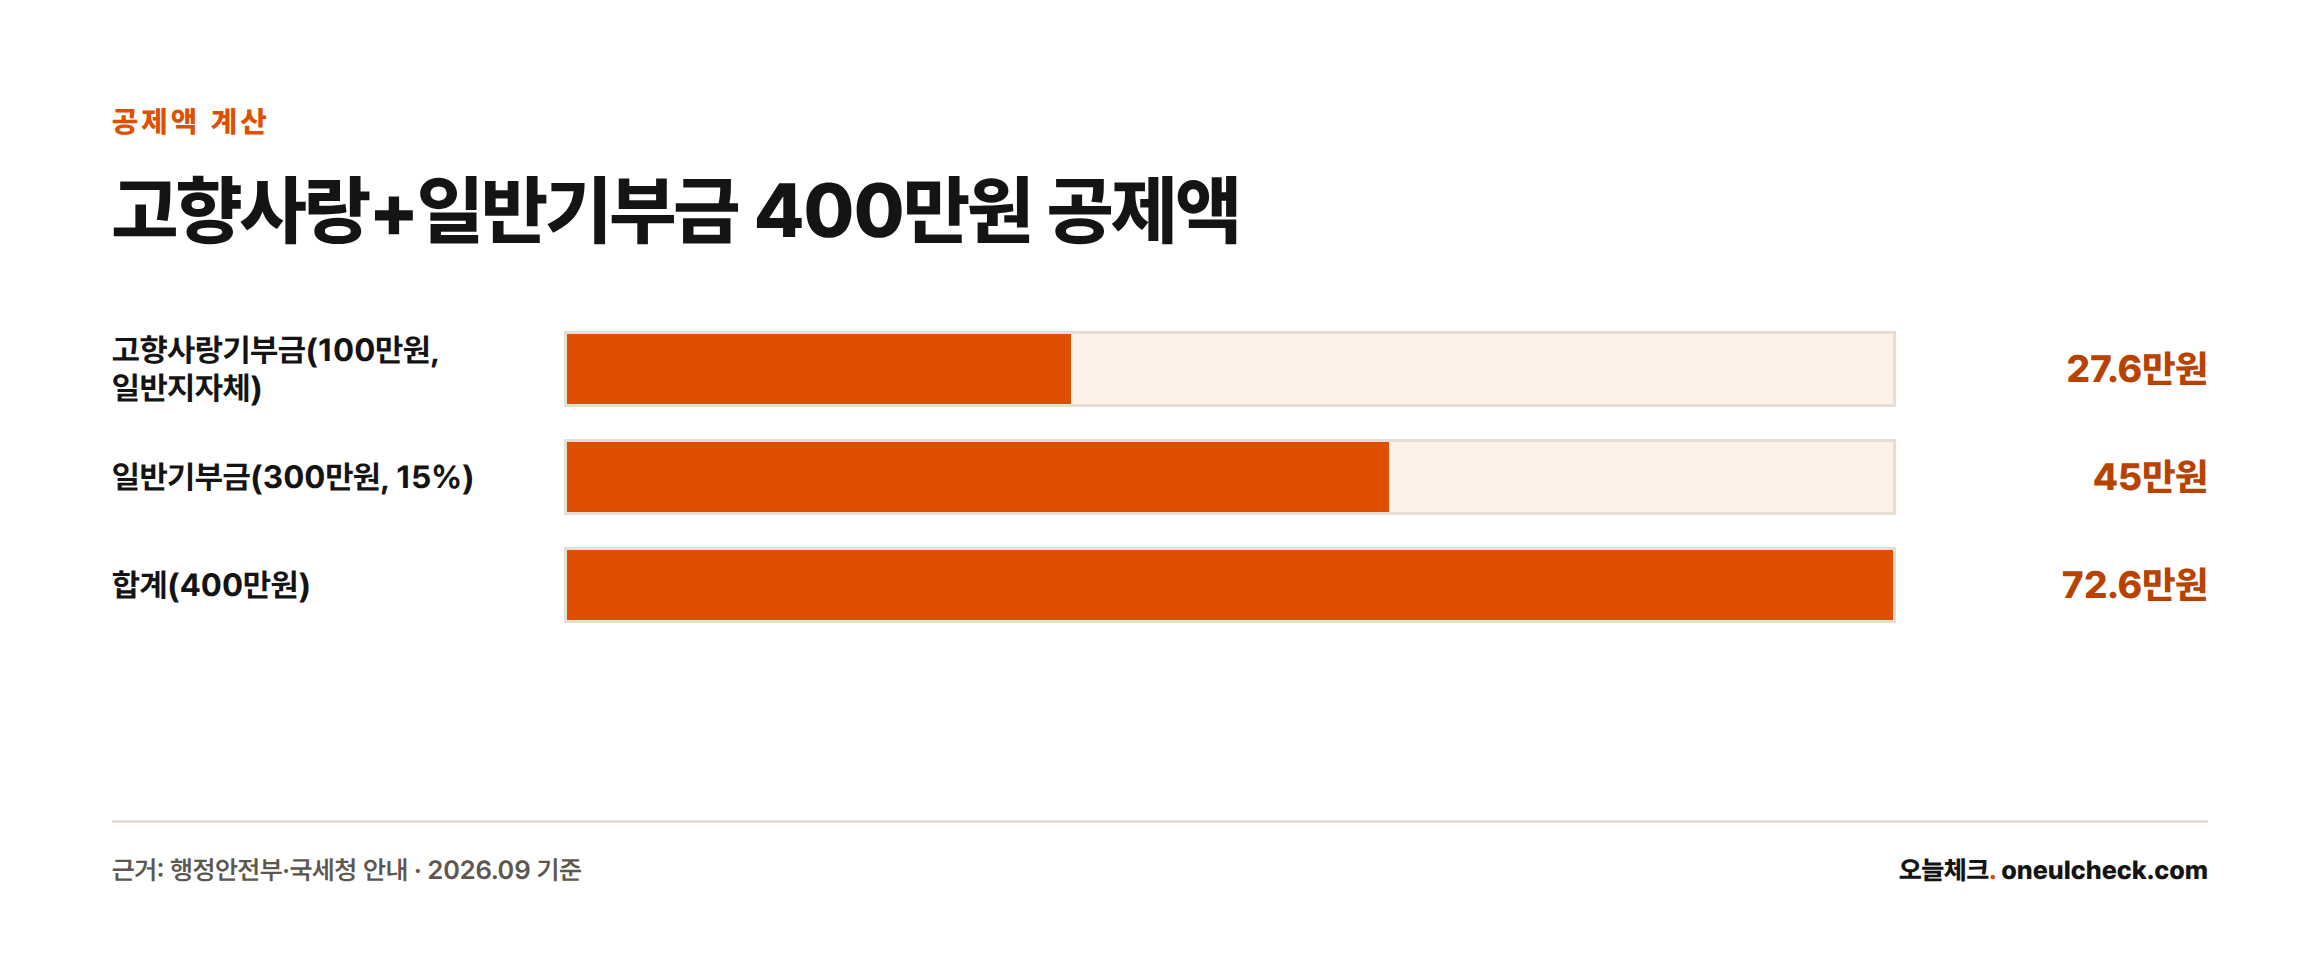
두 기부금을 같은 해에 함께 낸 경우를 계산해 보면 별도 한도의 의미가 분명해진다. 고향사랑기부금 100만원은 앞서 계산한 대로 27.6만원이 공제된다[1]. 일반기부금 300만원은 1천만원 이하 구간이므로 15%가 적용돼[2] 45만원이 공제된다. 두 금액을 더하면 총 공제액은 72.6만원이다.
| 기부 항목 | 기부금액 | 적용 공제율 | 세액공제액 |
|---|---|---|---|
| 고향사랑기부금(일반지자체) | 100만원 | 구간별 공제(위 계산 참고) | 27.6만원 |
| 일반기부금(비종교단체) | 300만원 | 15% | 45만원 |
| 합계 | 400만원 | – | 72.6만원 |
사업소득자는 근로소득자와 다르게 처리된다
사업소득만 있는 거주자는 소득세법 제59조의4에 따른 세액공제 대상에서 빠지고[6] 지출한 기부금을 필요경비로 산입한다[6]. 일반기부금은 사업소득금액 계산 시 필요경비 산입 한도 안에서 처리되고 한도를 넘는 금액은 10년 이내 이월해 필요경비에 다시 산입할 수 있다[6].
고향사랑기부금은 사업자에 대한 처리 방식이 일반기부금과 다르게 안내되고 있다. 종합소득세 신고서를 작성할 때 두 기부금을 같은 항목에 합산해 필요경비로 넣지 않도록 구분이 필요하다.
연말정산 신청은 홈택스 자동 연계로 대부분 끝난다
고향사랑e음에서 기부하면 접수 정보가 국세청 홈택스 전자기부금영수증 시스템으로 전달돼 세액공제 처리가 이뤄진다[4]. 처리 내역은 연말정산 간소화 서비스에서 확인할 수 있다[4]. 기부 후 반영까지는 1~2개월가량 걸린다[4].
신고 시에는 특별재난지역 여부와 기부금액이 10만원을 넘는지를 정확히 확인해야 한다고 고향사랑e음은 안내한다[4]. 2015년 이후로 이월된 특례기부금·일반기부금이 있는 사람은 국세청이 정한 순서, 즉 이월 특례기부금(2015~2024)부터 당해연도 지출분, 이월 종교단체 외 일반기부금 순으로 공제를 적용받는다[2]. 이 순서 목록에는 고향사랑기부금과 정치자금기부금이 포함되지 않아 두 기부금은 한도를 넘긴 해에 전액 소진되고 다음 해로 넘어가지 않는 구조로 안내되고 있다.
확인된 사실과 아직 모르는 것
- 공식 출처로 확인된 것: 고향사랑기부금 상한이 2025년 1월 1일부터 연 2,000만원으로 상향됐다는 점[1][3], 10만원·20만원 구간별 공제율[3], 조세특례제한법 제58조가 고향사랑기부금을 별도로 규율한다는 점[7]은 정부 공식 자료로 확인된다.
- 수치 표기가 매체마다 다른 것: 국세청 홈택스 페이지의 15%·30%와 고향사랑e음의 16.5%·33% 표기는 서로 다르며 두 기관이 이 차이를 나란히 설명한 공식 문서는 확인되지 않았다.
- 앞으로 확인해야 할 지점: 조세특례제한법 제58조 조문 원문은 국가법령정보센터 화면에서 직접 대조하지 못했다. 정확한 세무 처리가 필요하다면 국세청 상담(126번)이나 세무 전문가를 통해 조문을 다시 확인한다.
자주 묻는 질문
고향사랑기부금과 일반기부금을 같이 내면 세액공제가 중복 적용되나
중복이 아니라 별도 한도로 각각 계산된 뒤 합산된다. 고향사랑기부금은 조세특례제한법 제58조, 일반기부금은 소득세법 제59조의4가 각각 규율해[7][2] 한 쪽 기부액이 다른 쪽의 공제 한도를 줄이지 않는다.
2025년부터 고향사랑기부금 한도가 얼마로 바뀌었나
1인당 연간 기부 상한이 기존 500만원에서 2,000만원으로 상향됐다[1]. 이 상향은 2025년 1월 1일부터 적용된다[1].
사업자도 근로자처럼 세액공제로 처리하나
일반기부금은 사업소득만 있는 거주자에게는 세액공제 대신 필요경비 산입 방식이 적용된다[6]. 고향사랑기부금은 사업자에 대해서도 일반기부금과 처리 방식이 다르게 안내되고 있어 신고 전 확인이 필요하다.